
生命保険の中には、保険料の払い方について月払い、年払い、一括払い等の中から選べる商品があります。どちらも契約時にまとまったお金が必要ですが、保険料の総額や生命保険料控除、死亡・解約時の返還の有無などに違いがあります。この記事では、一時払いと一括払いの違いやメリット・デメリット、どちらが向いているかをわかりやすく解説します。
記事の要約
- 一時払いは保険料を一度で全額払う方法で、総額を抑えやすく返戻率も高くなりやすい。
- 一括払い(全期前納)は保険料を保険会社に預けて毎月の保険料に充当する方法で、毎年控除を受けられ、未経過分も返還される。
- 保険料の安さを重視するなら一時払い、節税や返還の安心感を重視するなら一括払いが向いているといえる。
目次
どんな保険が必要か、いくらの保障が必要なのか分からない方へ
簡単な質問に答えるだけで、あなたに必要な備えと保障金額がすぐにわかります。
最短1分、無料でご利用可能ですので、ぜひお試しください!
\自分に必要な保障がわかる!/
一括払いと一時払いの違い
生命保険の保険料を支払う際には、月払や年払の他に「一時払い」や「一括払い(全期前納)」といった支払い方法を選べることがあります。どちらもまとまったお金が必要になりますが、どのような違いがあるのかご存知でしょうか?
一時払いは全期間分の保険料をまとめて一度に支払う方法で、一括払い(全期前納)はまとめて支払った保険料を保険会社が預かり、毎月の保険料に充当していく方法です。
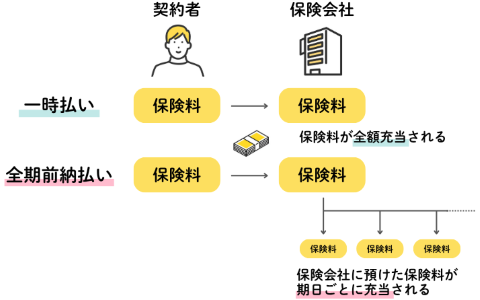
簡単に言うと「一時払い=払い込む」、「一括払い(全期前納)=預ける」という違いがありますが、それぞれのメリットとデメリットを確認してみましょう。
一時払いとは
一時払いは全保険期間分の保険料をまとめて一度で支払う方法です。
一時払いのメリット
保険料の総額が安い
1ヶ月分ずつ支払うよりも保険料をまとめて支払うことで割引を受けられます。一括払いよりも保険料の総額が安くなります。
解約返戻率が高い
保険会社では支払った保険料の一部を運用して資金を増やしています。一時払いは契約時にすべての保険料を払い込むためお金を運用できる期間が長くなり、一括払いよりも解約返戻率が高くなります。
返戻率とは、支払った保険料の総額に対して受け取れる保険金の割合を表したものです。この返戻率が高いほど解約時に受け取れる金額が多くなります。例えば、保険料総額が500万円で解約返戻率が110%の場合に受け取れる解約返戻金は550万円となり、支払った保険料より多くの金額を受け取れることになります。
一時払いのデメリット
生命保険料控除を受けられるのは一年だけ
終身保険等を支払うと保険料控除を受けられ、所得税や住民税を節税することができます。ただし、一時払いでは最初の年にすべて払い込んでいるため、2年目以降は保険料を払っていないという扱いになり、生命保険料控除を受けられるのは最初の一年のみとなります。
保険期間中に解約・死亡しても未経過分の保険料が戻ってこない
本来の払込期間が10年の保険を一時払いして5年後に被保険者が死亡した場合、残りの5年分の保険料は返還されません。一時払いでは払込済みの保険料は戻らないものの、死亡保険金があれば支払われます。
一括払い(全期前納)とは
一括払いは全期前納と呼ばれることも多く、まとめて支払った保険料を保険会社に預ける方法です。預かった保険料は毎年または毎月の保険料として充当していきます。
一括払い(全期前納)のメリット
保険期間中は毎年保険料控除の対象になる
一括払いでは保険会社へ預け、毎年の保険料分を充当しているため、保険料控除を毎年受けることができます。保険期間が20年の場合は毎年最大6.8万円(所得税:4万円、住民税:2.8万円)×20年の控除になり、一時払いよりも節税効果が高くなります。
保険期間中に死亡した場合や解約した場合は保険料が戻ってくる
本来の払込期間が10年の保険を全期前納で支払って5年後に死亡した場合、未経過分である残り5年分の保険料が返還されます。また、期間途中で解約した場合、払込が済んでいる期間分の解約返戻金も戻ってきます。
一括払い(全期前納)のデメリット
一時払いよりも保険料の総額が高い
保障内容が同じ場合、一時払いに比べて一括払いの保険料総額は高くなります。月払いや年払いに比べれば割安になるものの、できるだけ保険料を節約したいという方は注意しましょう。
預けた保険料は引き出せない
一括払いでは契約時に保険会社に保険料を預ける仕組みですが、預金とは異なり預けた保険料は途中で引き出せません。
解約すれば解約返戻金のほかに未経過分の保険料が返金されますが、契約してすぐに解約すると支払った保険料よりも解約返戻金が少ないケースもあります。急にまとまったお金が必要になったから保険を解約して無理やり現金を用意することが無いように、貯金にある程度余裕があるのが前提になります。
一括払いができる終身保険を検討してみる
一時払いと一括払いのどちらがいい?
終身保険などを契約する時には、一時払いと一括払い(全期前納)のどちらがよいのでしょうか?保険会社によって選べる方法は違うことがありますので、特徴を踏まえたうえで検討していきましょう。
一時払いが向いている人の特徴
保険料の総額を抑えたい人
相続対策として終身保険を利用したい人
保険料を一時払いで支払うと割引になり、総支払額を安く抑えることができます。一般的に、一時払いは全期前納よりも割引率が大きくなることから返戻率も上がり、効率良く資産運用したい人に向いています。
また、一時払い終身保険は死亡保険金の受取人を指定でき、非課税枠を使って相続税を安くできることから相続対策としても活用されています。
一括払い(全期前納)が向いている人の特徴
節税効果を大きくしたい人
途中解約や死亡した時に保険料の返還を希望する人
一括払いでは生命保険料控除を毎年受けられるため、所得税・住民税の節税をしたい人に向いています。例えば所得税・住民税の税率が10%で年間の保険料が8万円以上の場合、1年間で6800円の税負担が軽減されます。大した金額ではないと思われるかもしれませんが、払込期間が10年、20年と長いほど節税効果も高くなり、意外と大きな金額になります。
また、解約時や被保険者が死亡した時に未経過分の保険料が戻ってくるのも一括払いのメリットです。払込総額は一時払いより高くなりますが、このようなメリットに魅力を感じる場合は一括払い(全期前納)が向いているでしょう。
あなたに合う保険料の払い方を選びましょう
一括払いができる生命保険

生命保険の中には、まとまった保険料を契約時に支払える商品があります。終身保険や個人年金保険、学資保険などでは一括払いを選べる場合があります。なお、商品によっては一時払いのみ対応しているケースもあるため、支払い方法はよく確認してから検討しましょう。
終身保険
終身保険は貯蓄性の高い死亡保険です。一括払いだけでなく一時払いを推奨する保険会社もあるため、契約時に一括払いか一時払いか間違えないように注意が必要です。一時払いにすることで解約返戻金が払込保険料の総額を上回るまでの期間が短くなり、銀行預金よりも効率的にお金をふやすことができます。
ただし、早期解約すると元本割れしてしまいます。急にお金が必要になった時でもすぐに解約しないように、ある程度の貯金は残しておきましょう。
▼一括資料請求で保険会社を比較するワケ
▼一括資料請求で保険会社を比較するワケ

- ネットで簡単に資料請求!時間がない方にピッタリ
- 各社保障が違う商品から自分に合った保険を選べる
- 大切な資料を手元に残せる
個人年金保険
個人年金保険は60歳を迎えると年金形式でお金を受け取れる保険です。月払いや年払いに対応している商品もあれば、一時払いにしか対応していない商品もあります。また、多くの商品で保険料の払込期間が20年~30年と長期間に渡るため、一時払いの割引率が最も高くなります。
個人年金保険では「個人年金保険料控除」が受けられ、他の生命保険料控除枠が埋まっていても活用できます。一括払い(全期前納払い)は毎年控除の対象になりますが、一時払いにすると最初の年しか控除を受けることができません。どちらが良いのかご自身の状況に応じて決めましょう。
老後資金を堅実に備えたいあなたに!
学資保険
学資保険は子どもの教育費を準備する保険ですが、契約者である親に万が一のことがあった時には以降の保険料の支払いが免除されます。
保険料の割引率が最も高いのは一時払いですが、親にもしもの事があっても一度支払った保険料は戻ってこないため注意しましょう。一括払い(全期前納払い)では親が亡くなってしまった場合、未経過分の保険料は戻ってきます。資金に余裕があって教育資金を確保しておきたいという場合は一括払いを検討してもよいでしょう。
学資保険で教育資金の準備をはじめよう!
まとめ
終身保険などの保険料をまとめて支払う場合、「一時払い」と「一括払い(全期前納)」の方法があります。一時払いは保険料を一度で全額払い込む方法で、保険料の総額が最も安くなり返戻率も高くなります。一括払い(全期前納)は保険料を保険会社に預け、毎月の保険料に充当する方法で、毎年保険料控除を受けられ、死亡・解約時には未経過分が返還されます。
終身保険・個人年金保険・学資保険などを契約する際に一時払いや一括払いを選べます。保険料を安く抑えたい人や相続対策を重視する人は一時払い、節税効果や未経過分の返還を重視する人は一括払いが向いています。



