大腸がんと診断されたとき、多くの方が真っ先に感じるのは病気への不安と同時に「手術や治療にいくらかかるのか」というお金への心配です。大腸がんの治療費、それに対する公的サポートや民間の保険で保障されるかを解説します。
目次
どんな保険が必要か、いくらの保障が必要なのか分からない方へ
簡単な質問に答えるだけで、あなたに必要な備えと保障金額がすぐにわかります。
最短1分、無料でご利用可能ですので、ぜひお試しください!
\自分に必要な保障がわかる!/
手術費用の全体像
大腸がんの治療に公的医療保険が適用されるとはいえ、「実際にいくら払うことになるのか」は手術の種類・ステージ・入院日数・適用される制度によって大きく異なります。まずは費用を考えるうえでのポイントを整理しておきましょう。
公的医療保険の適用で自己負担は1〜3割
日本の公的医療保険制度では、大腸がんの手術・抗がん剤治療・放射線治療などの標準治療は原則として保険適用の対象です。70歳未満の方は一般的に3割負担となります。ただし、年齢や所得によって負担割合は異なるため、加入している健康保険組合または協会けんぽに確認してください。
高額療養費制度で月々に上限が生じる
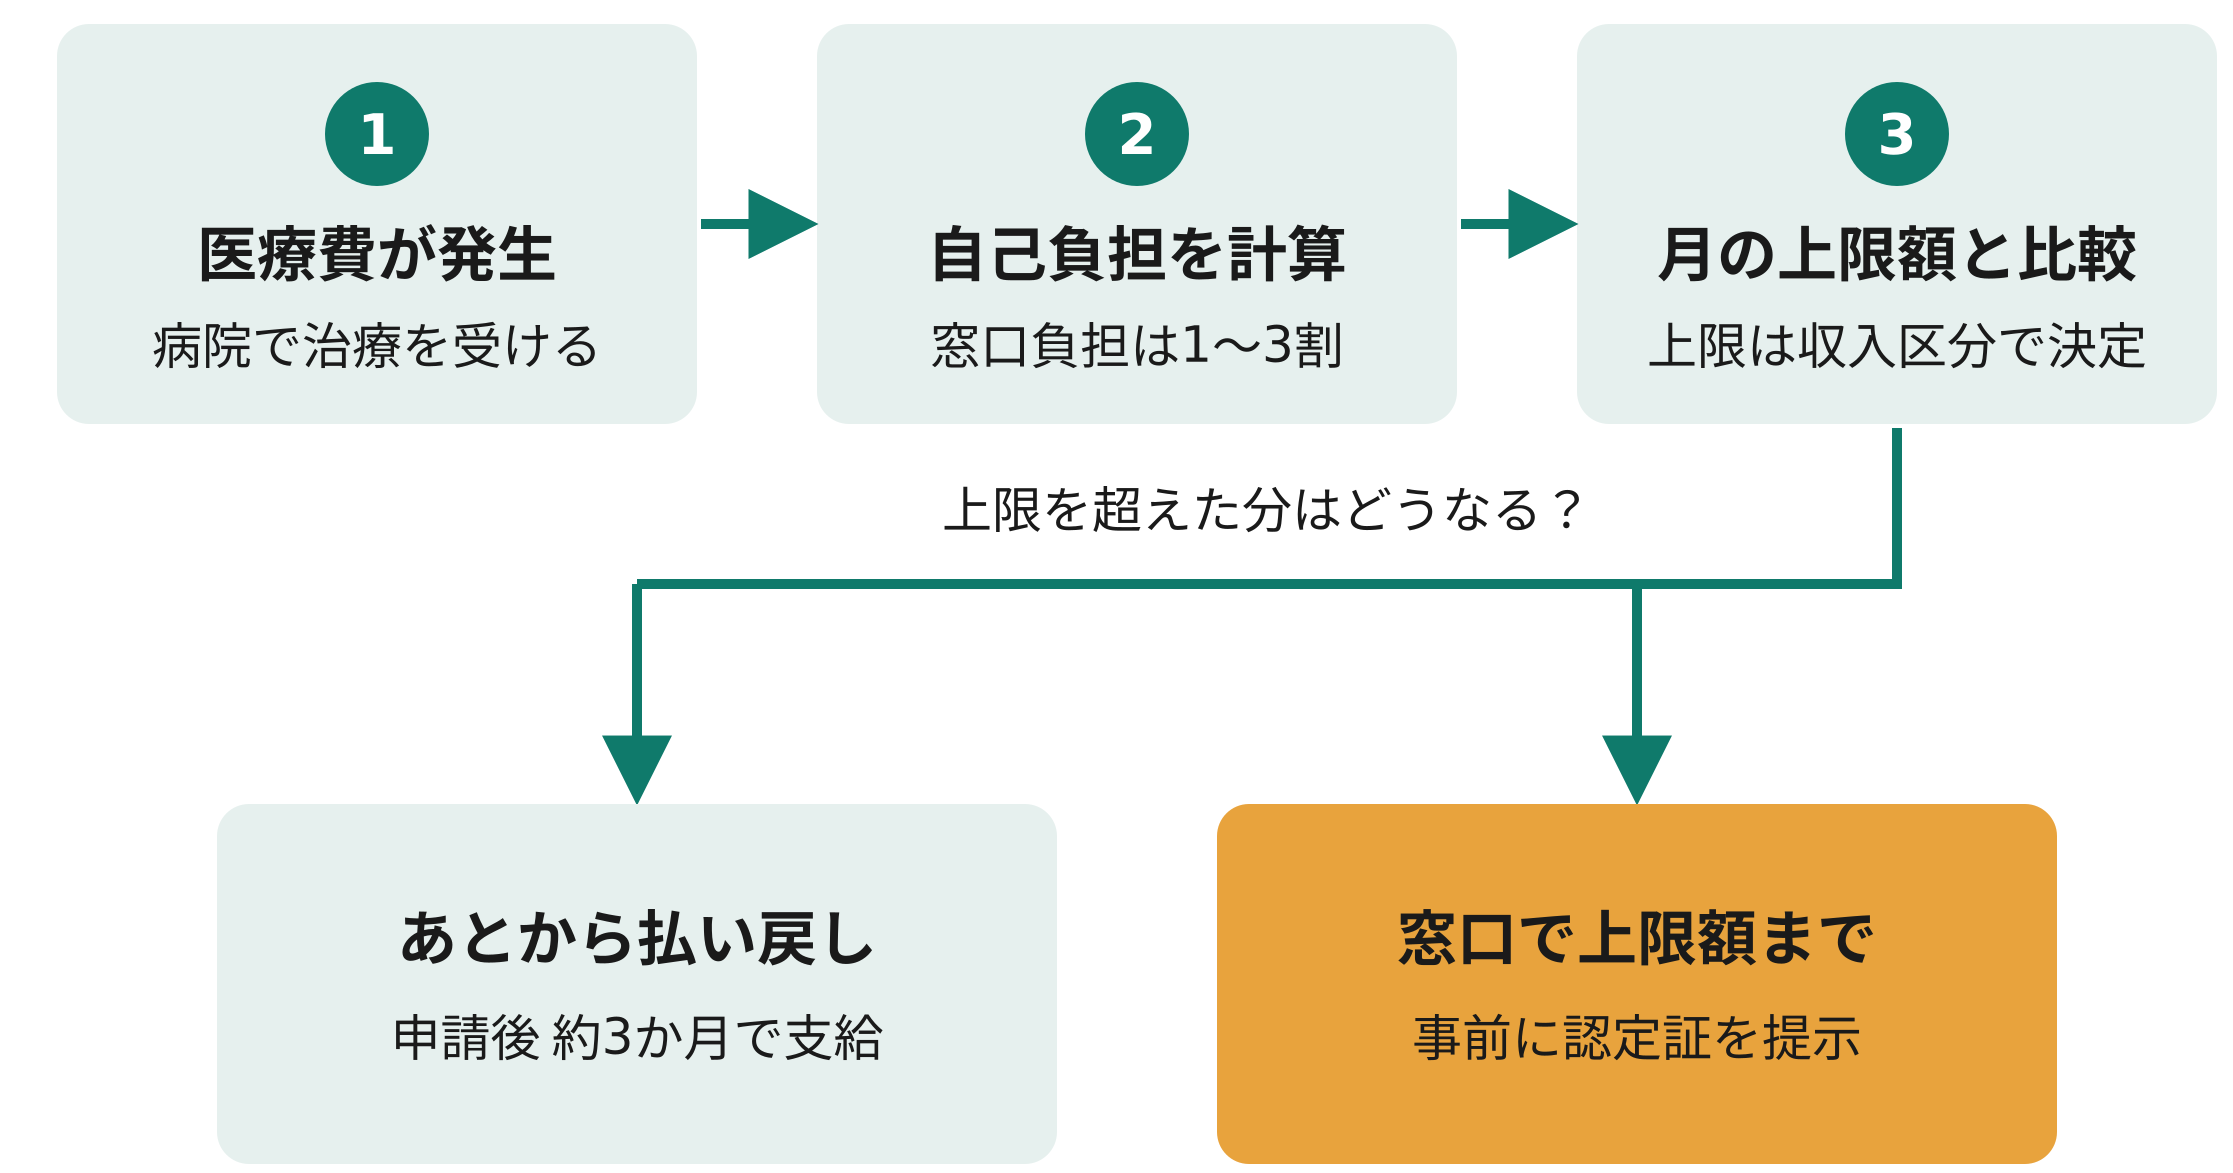
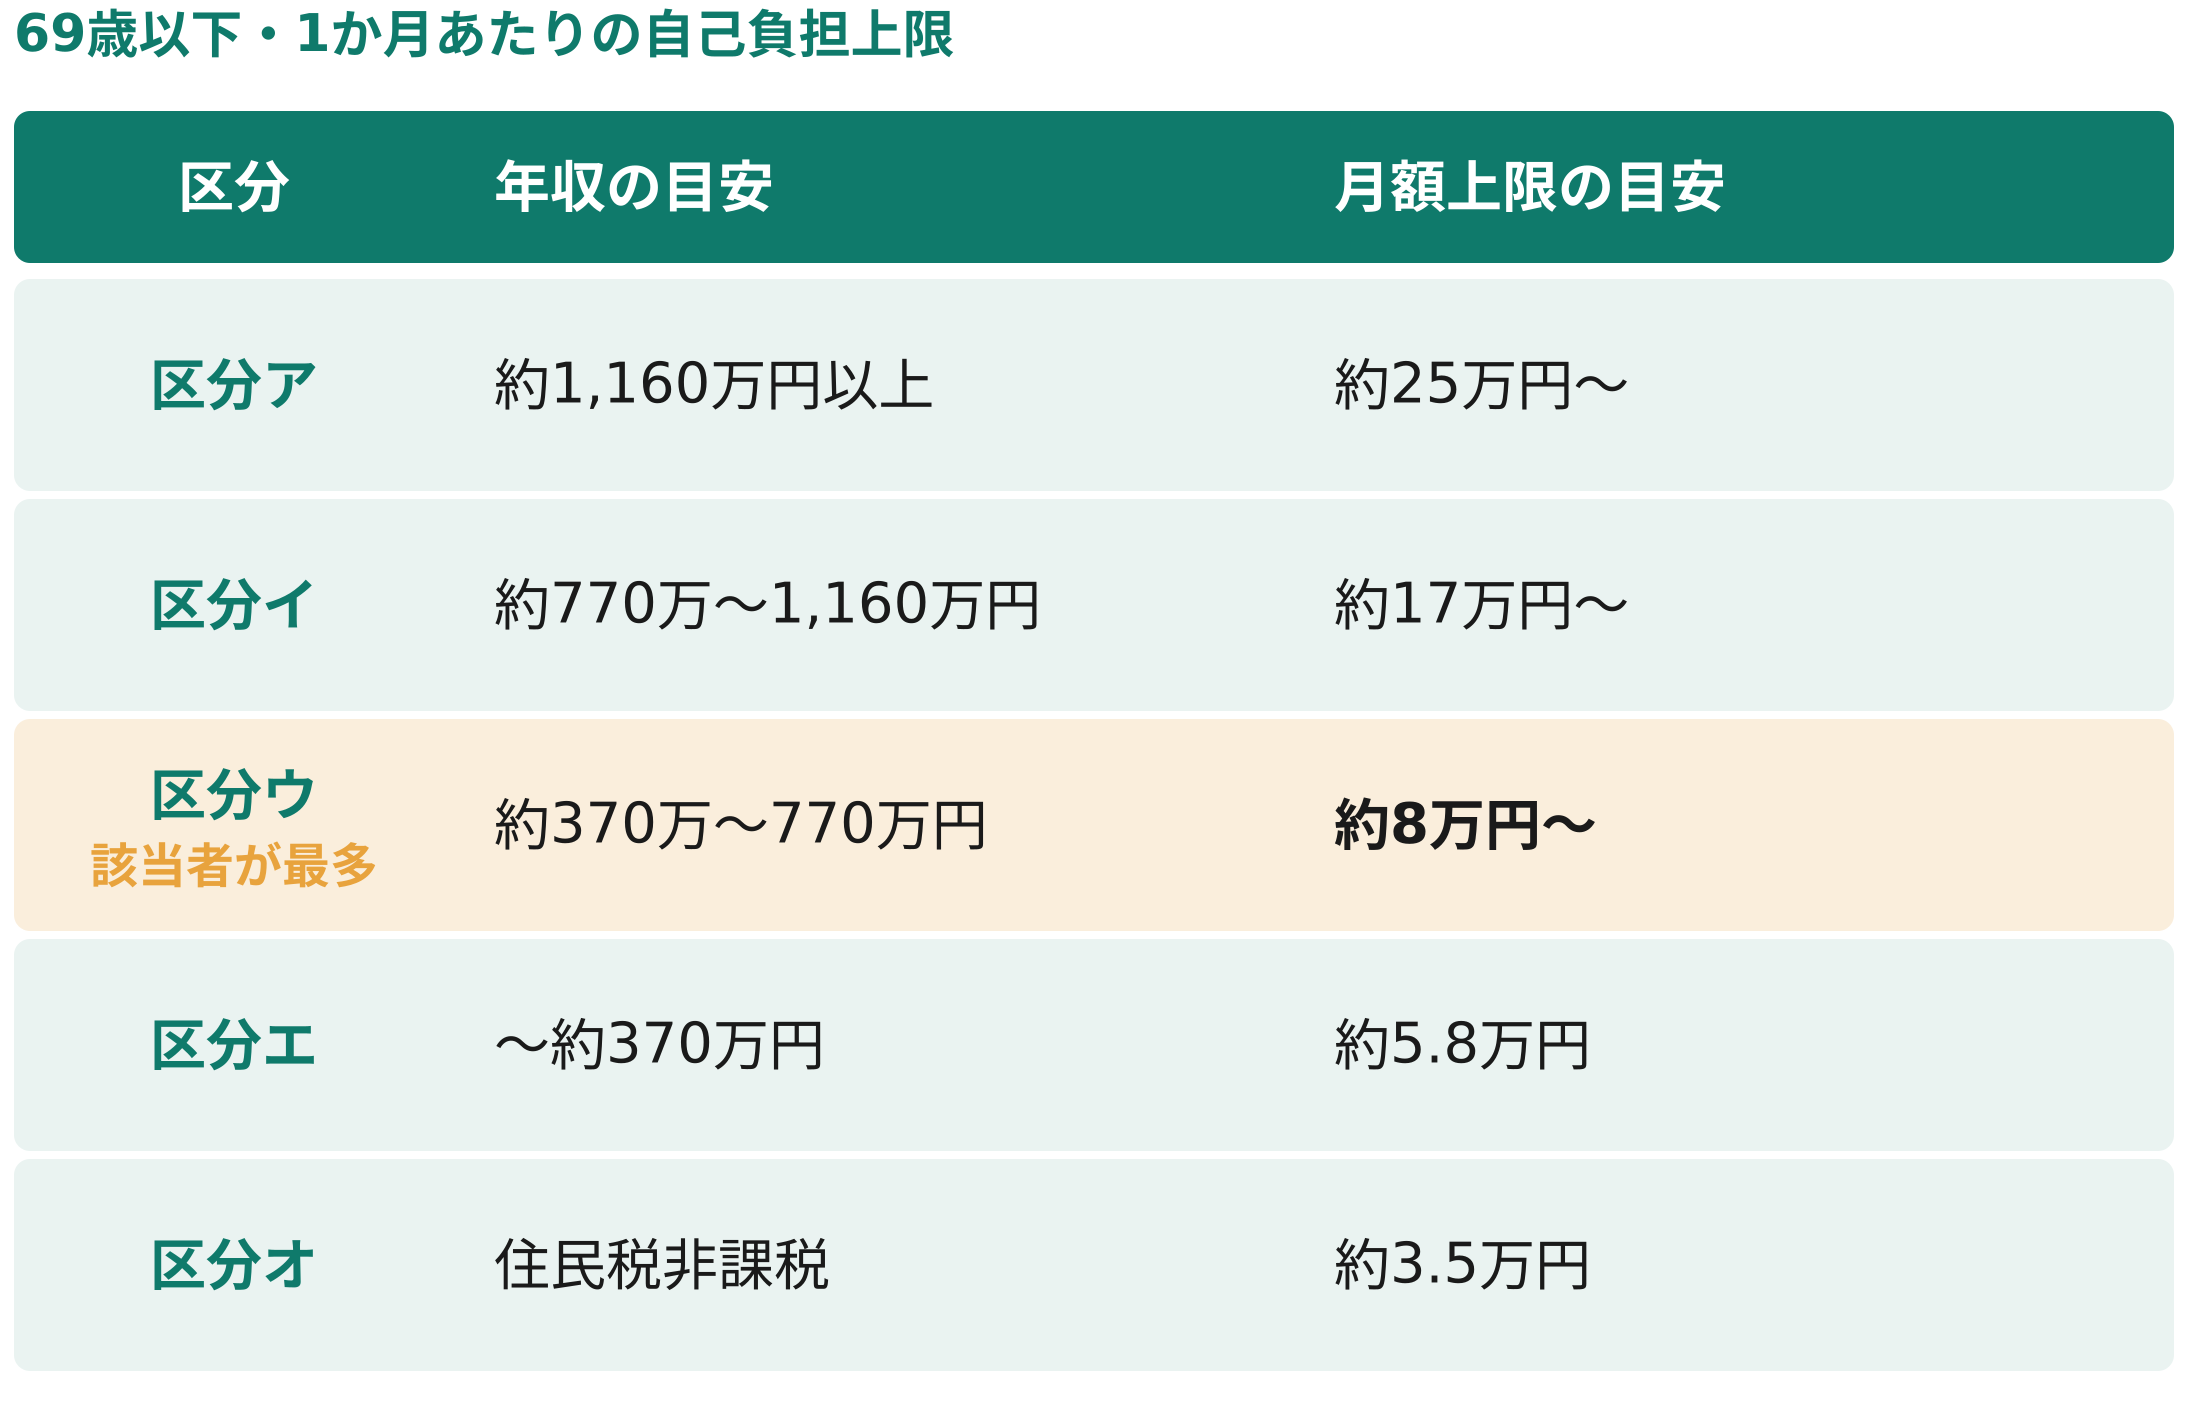
医療費の自己負担が月ごとの一定額を超えた場合に、超過分が払い戻される「高額療養費制度」が適用されます。これにより、どれほど高額な手術を受けても1か月の自己負担額は収入に応じた上限額までに抑えられます。年収約370万〜770万円の一般的な所得の方(69歳以下)であれば、月額の自己負担限度額は「85,800円+(総医療費-286,000円)×1%」で計算され、例えば医療費が100万円の場合は約9.3万円程度(出典: 高額療養費制度を利用される皆さまへ|厚生労働省)です。手術費が一時的に大きくなっても、この制度があるため「払いきれない」という事態にはなりにくい仕組みになっています。
制度の対象外となる実費が別途かかる
差額ベッド代・食事代・先進医療の技術料・日用品費などは高額療養費制度の対象外です。入院1回で数万円規模の実費が生じるケースも珍しくありません。「制度があるから安心」と思い込んだまま準備をしないと、手元資金が不足することがあります。実費部分まで含めたトータルの備えが重要です。
手術の種類と費用の目安
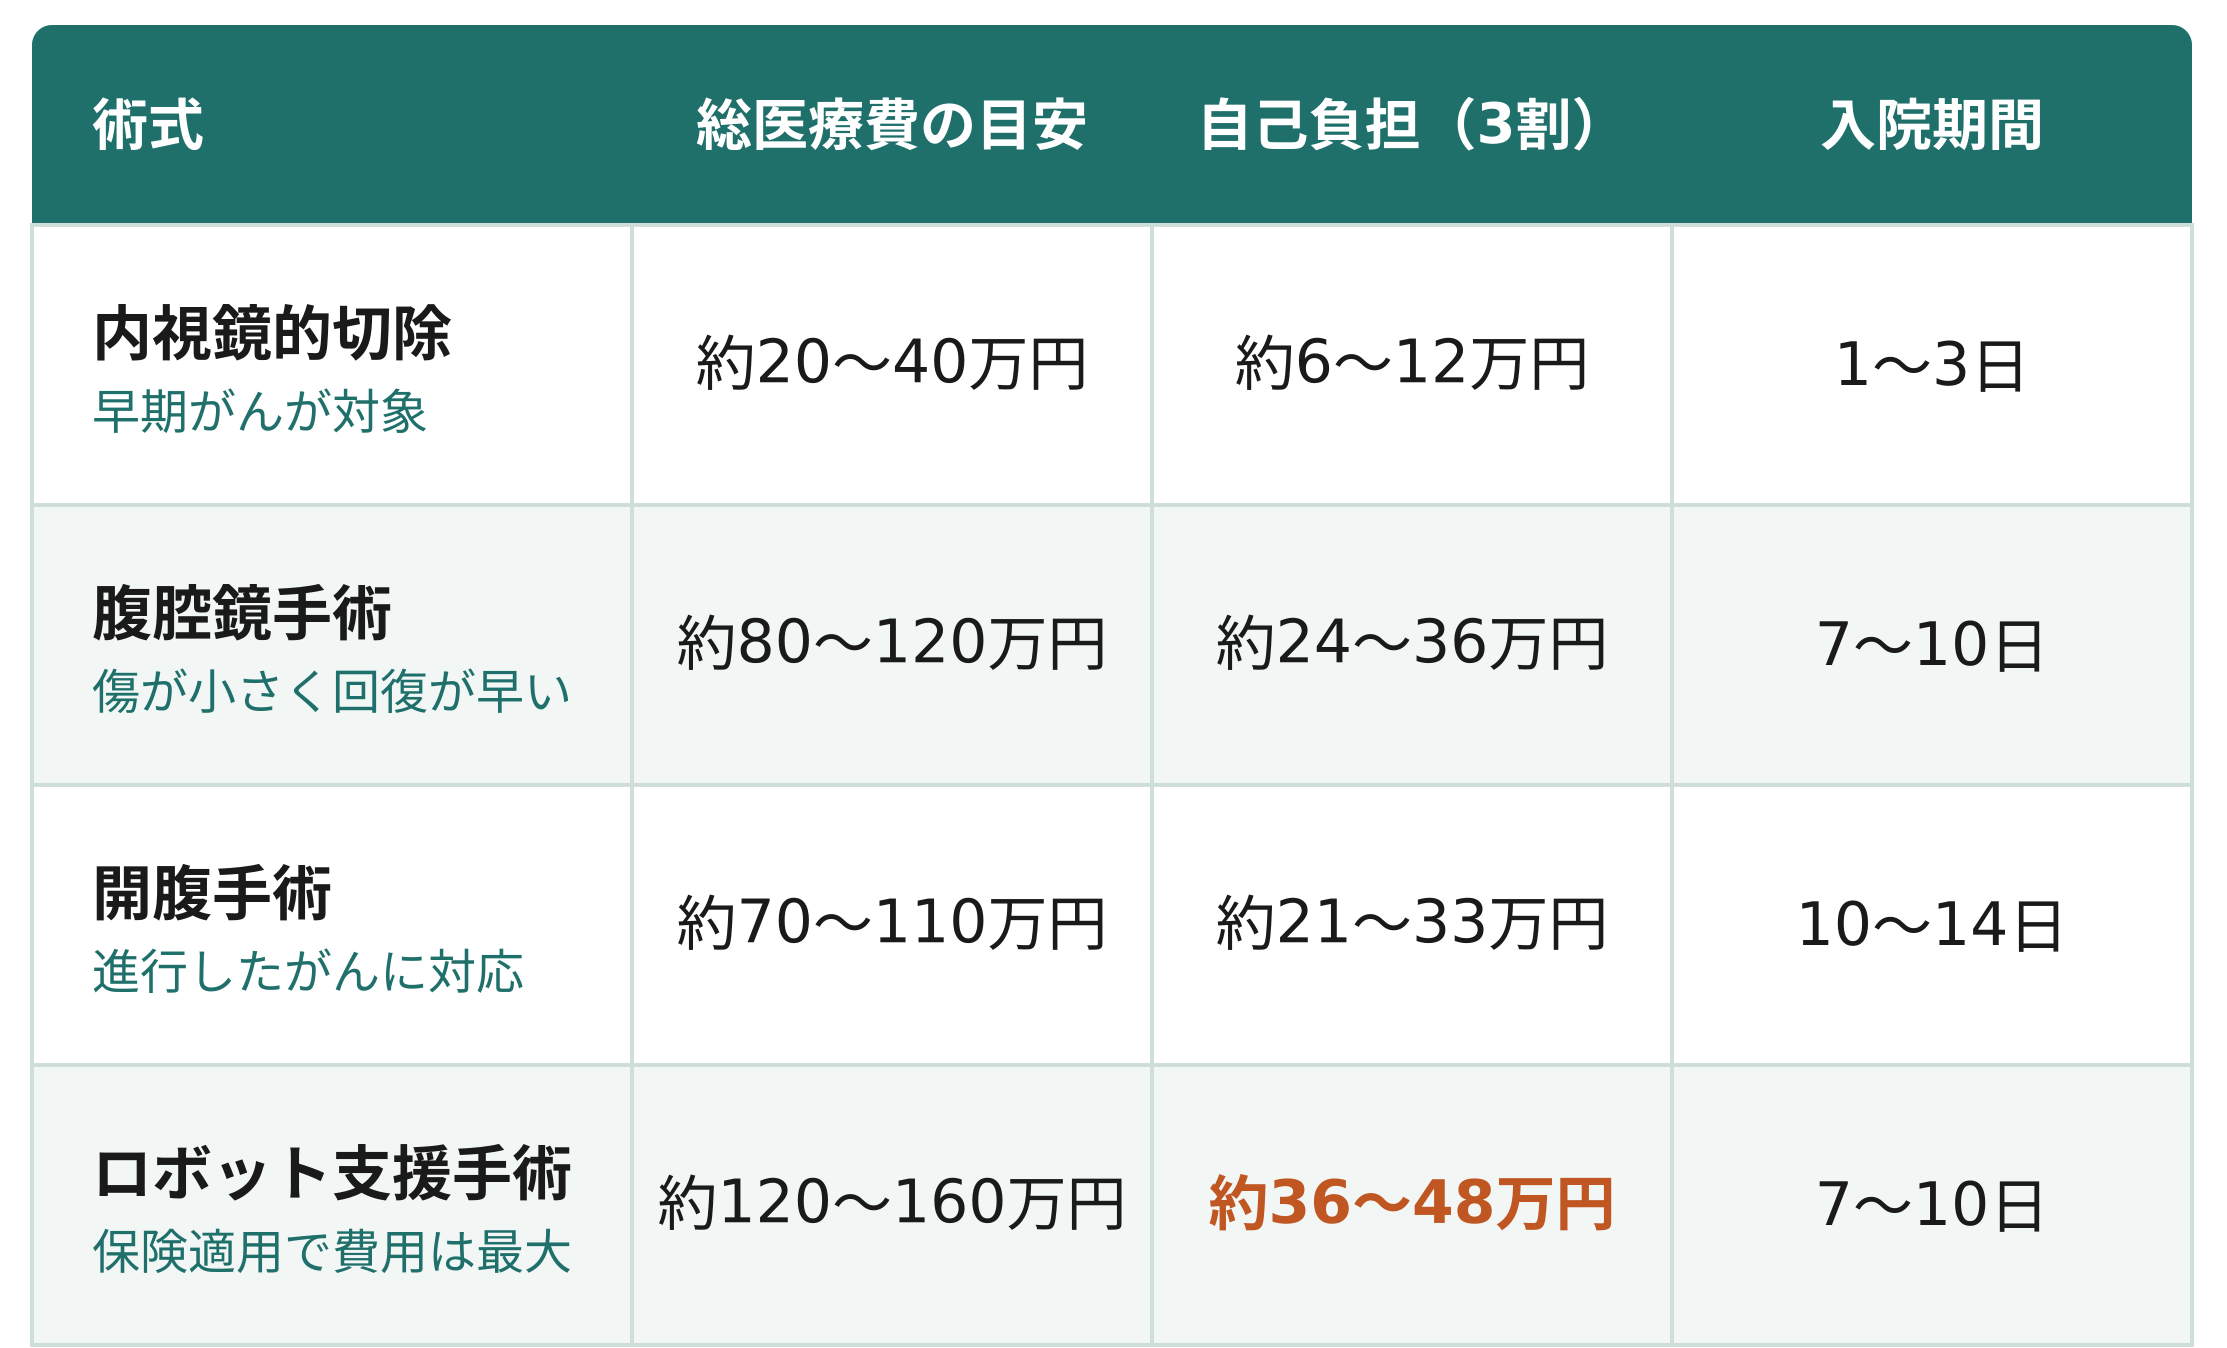
大腸がんの手術は、がんの進行度や発生部位に応じて内視鏡的切除・腹腔鏡手術・開腹手術・ロボット支援手術の4種類に大別されます。術式によって費用と入院期間が大きく変わるため、それぞれの費用感と特徴を確認しておきましょう。
<手術の種類別・費用と入院期間の比較>
内視鏡的切除
内視鏡的切除は、がんが粘膜または粘膜下層のごく浅い部分にとどまる早期大腸がんに適応される治療法です。肛門から内視鏡を挿入し、大腸カメラの先端から器具を出してがんを切除するため、お腹を切る必要がありません。体への負担が少なく、高齢の方や持病のある方でも比較的安全に受けられる点が特徴です。
費用の目安としては、総医療費が6万〜20万円程度、3割負担で2万〜7万円程度とされています。入院期間は日帰りから3日程度と短く、早期復帰が期待できます。ただし、切除後の病理検査でリンパ節転移のリスクが高いと判断された場合は、追加で外科手術が必要になることがあります。治療方針は主治医とよく確認してください。
腹腔鏡手術・開腹手術
ステージⅠ以降の進行がんや内視鏡切除では対応できないケースでは、外科手術が選択されます。お腹に小さな穴を数か所開けてカメラと器具を挿入する「腹腔鏡手術」と、腹部を大きく切開する「開腹手術」が主な選択肢です。
手術料・入院費・検査費・薬剤費を含めた総医療費は、術式や入院日数によって異なりますが、64万〜104万円程度が目安とされています。3割負担の場合、単純計算では15万〜30万円程度になりますが、高額療養費制度を適用することで実際の窓口負担は月額の上限額内に抑えられます。腹腔鏡手術は開腹手術と比べて傷が小さく、入院期間も1〜2週間程度と短い傾向があります。一方、開腹手術は過去の腹部手術による癒着がある場合や緊急手術が必要な場合など、より幅広い症例に対応できる利点があります。どちらの術式になるかは、がんの部位・状態・患者の体力を総合的に判断して決定されます。
ロボット支援手術
ロボット支援手術は、腹腔鏡手術をロボット技術でさらに高精度化した術式です。執刀医が操作台からロボットアームを遠隔操作して行うため、狭い骨盤内での繊細な操作が可能です。費用の仕組みや高額療養費制度の扱いは腹腔鏡手術と同等です。入院日数や術後経過もおおむね腹腔鏡手術と同程度と考えてよいでしょう。ただし、手術支援ロボットは高価な機器であるため実施できる施設が限られています。
ステージ別の費用シミュレーション
大腸がんの治療費はステージによって治療の組み合わせが変わるため、自己負担の総額も大きく異なります。ここではステージ別に費用感を整理します。
<ステージ別・初年度の自己負担額概算>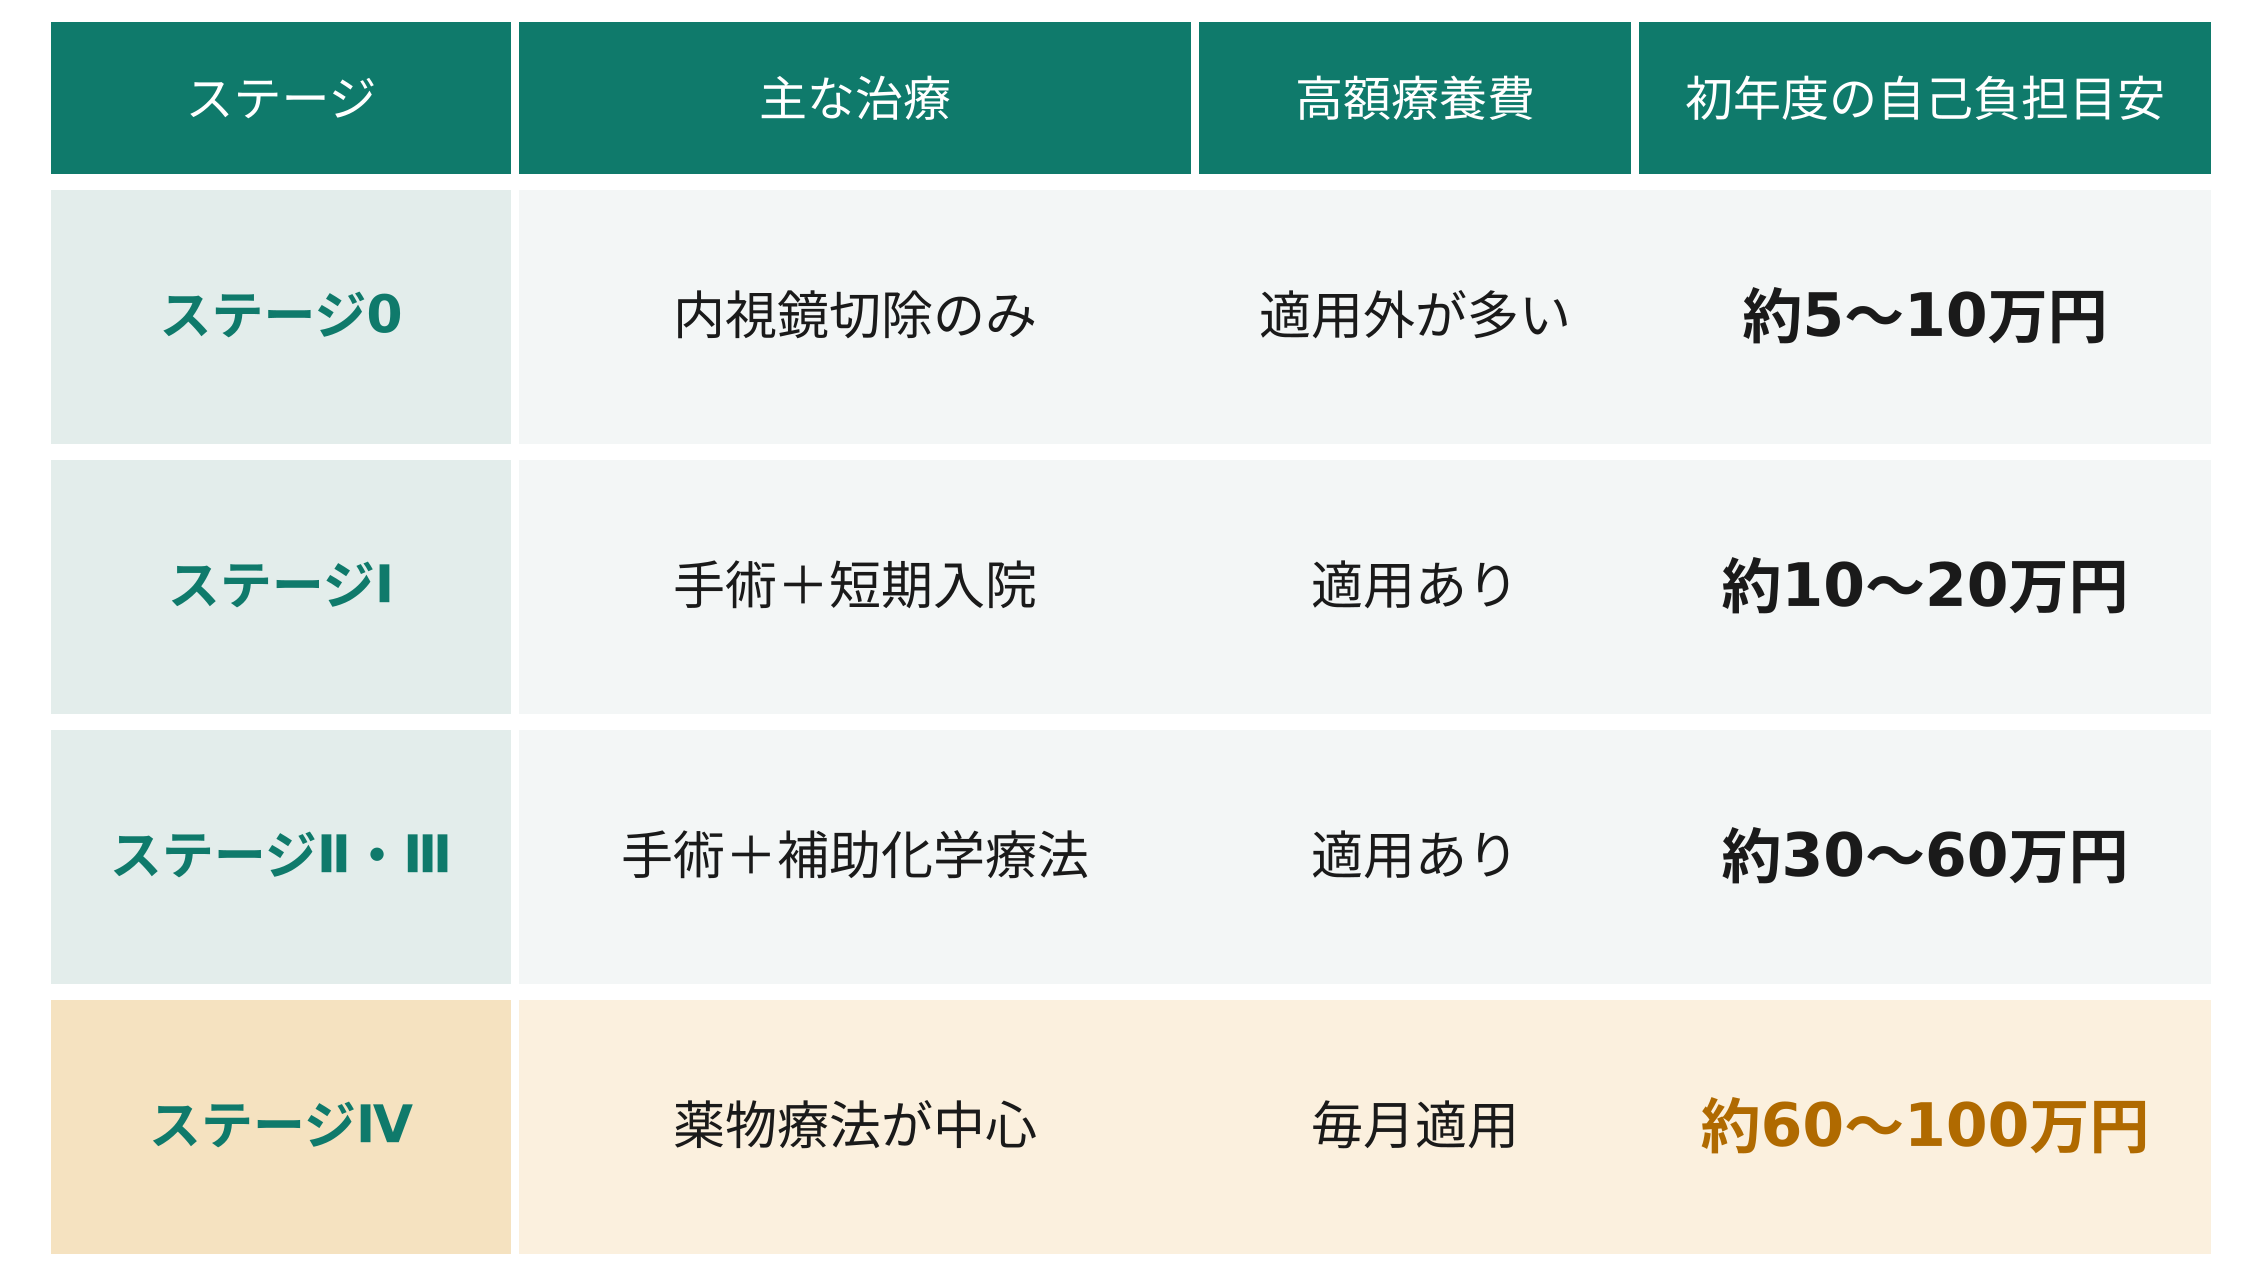
ステージ0〜Ⅰ(内視鏡治療・手術のみ)
がんが粘膜内または筋層の浅い部分にとどまるステージ0〜Ⅰの場合、内視鏡的切除や腹腔鏡手術が主な治療となります。追加の抗がん剤治療が不要なケースでは、初年度の自己負担額は12万円前後が目安となることが多いとされています(手術・入院・術後の定期検査を含む)。高額療養費制度の上限に達しないケースも多く、費用面では比較的見通しが立てやすいステージです。ただし、病理検査の結果によっては追加手術が必要になる場合もあるため、治療の方向性は主治医と十分に相談してください。
ステージⅡ〜Ⅲ(手術+術後補助化学療法)
ステージⅡ〜Ⅲでは外科手術に加えて、再発予防を目的とした術後補助化学療法(抗がん剤治療)が行われることがあります。特にステージⅢでは術後補助化学療法として3〜6か月の抗がん剤治療が行われるのが一般的で、再発リスクの程度や使用する薬剤の種類によって期間が異なり、FOLFOX療法(フルオロウラシル・レボホリナート・オキサリプラチンの3剤併用)などが用いられます。
手術・入院の費用については高額療養費制度の上限内に収まることが多い一方、術後の抗がん剤治療は月々の費用が上限に達しない月もあるため、制度の恩恵を十分に受けられないケースがあります。初年度の自己負担合計は40万円〜60万円程度になることが多く、38万円を超えるケースが一般的です。また、直近12か月以内に3か月間上限額に達した場合は「多数回該当」として4か月目以降の上限が引き下げられるため、長期治療になるほど制度の仕組みをしっかり把握しておくことが重要です。
ステージⅣ(薬物療法中心・長期治療)
肝臓・肺などへの遠隔転移があるステージⅣでは、分子標的薬との併用療法など高額な薬剤を使った薬物療法が治療の中心となります。これらの薬は1か月あたりの医療費が高額になりやすく、毎月高額療養費制度の上限に達するケースが多くなります。多数回該当が適用されれば月々の上限額がさらに引き下げられるため、制度の適用回数を継続的に確認することが大切です。
一方で、治療期間が年単位に及ぶことも珍しくないため、月々の上限額の積み重ねによる年間の自己負担総額は大きくなります。長期の治療を見越した家計設計、すなわち公的制度と民間保険・貯蓄の組み合わせが特に重要になるステージです。
高額療養費制度の仕組みと活用法
大腸がん治療において最も重要な公的制度が「高額療養費制度」です。正しく理解し事前に準備しておくことで、窓口での負担を大幅に軽減できます。
<高額療養費制度の仕組みフロー>
収入別の月額上限の目安
高額療養費制度は、1か月(1日〜月末)にかかった医療費の自己負担が一定の上限額を超えた場合に、超えた分が払い戻される仕組みです。上限額は年齢と収入によって細かく設定されています。
69歳以下の方の収入区分と月額上限の目安は下表のとおりです(金額は目安であり、制度改正により変更される場合があります。最新情報は加入している健康保険組合または協会けんぽにご確認ください)。
<収入区分別・高額療養費の月額上限額早見表(69歳以下)>
多数回該当と限度額適用認定証
高額療養費制度には、長期治療に有利な2つのルールがあります。
多数回該当とは、直近12か月以内に同一世帯で高額療養費制度を3回適用した場合、4か月目以降の上限額がさらに引き下げられるルールです。区分ウの方であれば4か月目以降の上限は44,400円となります。術後の長期化学療法が続く場合に特に恩恵が大きいため、適用回数を自ら把握し、場合によっては保険者に確認しながら管理することが大切です。
限度額適用認定証は、事前に健康保険組合や協会けんぽに申請することで取得できる証明書です。入院前にこれを医療機関の窓口へ提示しておくと、支払いの段階から自己負担が上限額止まりになります。後から払い戻しを待つ必要がなくなるため、手元資金の負担が大幅に軽減されます。手術や入院が決まった段階でなるべく早めに申請することをおすすめします。
保険が適用されない費用
公的医療保険と高額療養費制度を活用しても、すべての費用がカバーされるわけではありません。以下の費用は高額療養費制度の対象外となり、実費での支払いが必要です。「制度を使えば大丈夫」と思い込んだまま準備をしないと、手元資金が不足することがあります。
- 差額ベッド代(特別療養環境室料):患者自身の希望で個室や少人数部屋を選んだ場合に発生する費用です。1日あたり数千円〜1万円以上になることもあります。ただし、病院側の都合(感染対策など)で個室に案内された場合は請求されません。入院時に希望を確認されたら、費用の有無を事前に確認しておきましょう。
- 入院中の食事代:1食490円の自己負担が全国一律に定められています(1日3食で約1,470円)。入院が長期化するほど積み重なります。
- 先進医療の技術料:重粒子線治療など一部の先進医療は、技術料が全額自己負担になります。ただし、2022年4月より大腸がんの術後骨盤内再発に対する重粒子線治療は保険適用となっています。最新の適用状況は主治医や医療機関に確認してください。
- 日用品・交通費・ウィッグなど:パジャマやタオルのレンタル代、通院の交通費、脱毛対策のウィッグ代などはすべて実費です。
これらの実費合計が入院1回で数万円に達するケースは珍しくありません。高額療養費制度で抑えられる費用と抑えられない費用を分けて考え、実費分は貯蓄や民間保険で備えておくことが重要です。
民間の保険はおりる?
大腸がん治療における手術・入院・通院費用などは、免責事項に該当しない限り、医療保険、がん保険の支払対象になります。また、治療している間、‟働けない状態”‟在宅療養が必要な状態”と判断されたときには就業不能保険で収入減をカバーすることができます。
治療費に備えるなら医療保険
大腸がん以外にもあらゆる疾病の治療のために入院・手術・通院をした場合、それぞれの給付金を受け取ることが出来ます。
入院給付金(入院一時金)
疾病の治療目的に入院をした場合、入院日数×設定された入院給付金日額を受け取ることが出来ます。また、入院一時金特約の付帯があれば、一時金も受け取ることが出来ます。
手術給付金
大腸がん治療目的に施行された手術に対して、入院給付金日額×手術給付倍率を受け取れます。手術給付倍率については、保険会社によって異なりますが、大腸がんに対する切開が伴う「開腹手術」の場合は40倍、腹腔鏡手術の場合は20倍となります。それ以外の入院中に受けた手術であれば10倍となります。
通院給付金
大腸がん治療で入院後に通院した場合、退院後その日を含めて180日以内にした通院に対して、通院給付金日額×通院日数を受け取れます。近年、入院治療の短期化されており、がん治療でも通院が主流になっていますので、がん治療では通院給付金は欠かせないでしょう。
\ まずは医療保険で備えよう /
一括資料請求スタートがん治療に備えるならがん保険
がんに対する治療だけが保障対象となるがん特化型の医療保険です。給付金の種類は保険商品によって様々ですが、ベースとなる給付金を紹介します。
がん診断給付金
病理検査の結果、悪性新生物であり、がんと診断確定された場合、まとまった給付金を受け取れます。受け取れる回数は、保険期間中に1回のみや、1年に1回であれば何度でも受け取れるなど、保険商品によって受け取れる回数や金額が異なります。加入を検討する際に比較してみると良いでしょう。
がん入院給付金
がん治療を目的で入院した場合、入院日数×設定された入院給付金日額を受け取ることが出来ます。医療保険の入院給付金と違って、がん入院給付金は限度日数が無制限です。抗がん剤治療(化学療法)は通院治療が可能ですが、副作用がひどくなった場合入院も必要になることなどもありますので、がん治療中の入院は日数分しっかりカバーすることが出来ます。
がん手術給付金
がん治療を目的とした手術、もしくは放射線治療を受けたとき、設定された手術給付金額を受け取れます。保険商品によっては、特定の治療法に特化した特約や先進医療を受けた際に保障される特約もあります。
がん通院給付金
がん治療目的に通院した場合、設定されたがん通院給付金額を受け取れます。がん入院後一定期間内の通院や、がん診断確定後一定期間内の通院など、支払い条件は保険商品によって様々です。化学療法は通院治療が主流になっており、何クールも長引いてしまうこともあります。保険会社ごとに支払限度日数が設定されている為、がん保険を検討する際には、確認しておくとよいでしょう。
\ がん治療に備えるならがん保険 /
一括資料請求スタート収入減の備えなら就業不能保険
治療費に対する備えなら、医療保険やがん保険でしっかりカバーすることができます。それに対して、就業不能保険は一定期間働けなくなったときの収入減をカバーすることが出来ます。
就業不能保険は所定の就業不能状態に該当し、その状態が免責期間を超えた場合に、まとまった給付金をその働けない期間受け取れます。したがって、病気で働けなくなり、収入が減ってもその収入分をカバーできる保険です。
もし大腸がん以外でもがんになってしまった場合、手術・入院が終わってすぐに職場復帰できるでしょうか。
切開が伴うような手術をした場合や、身体に副作用が伴う場合、発症前と同じようには働けない期間があるかもしれません。
病気で働けない状態が続くと、治療費がかかるばかりでなく収入も減る一方です。そういった時に、就業不能保険給付金を受け取ることで、収入減を心配することなく治療を続けることが出来ます。
\ 病気やケガで長期間働けなくなった時に備える /
一括資料請求スタートまとめ
がんは一度発症してしまうと、再発・転移のリスクがあります。手術や抗がん剤治療をして、がん細胞を取り切ったと思っても目に見えないがん細胞が残ってしまうことがあり、再発・他の部位に転移してしまうことがあります。
再発・転移して終えたと思った治療をまたすることとなると、治療のことはもちろんお金のことも心配です。
治療を続けるには治療費だけでなく、公的医療保険が適用にならない費用も重ねてかかってしまいます。
公的医療保険や高額療養費制度を利用して、がん保険などの民間の保険を利用すれば、治療費以外にも充てることが出来るため、整った環境で治療を続けることができます。
万一がんが発症した時のリスクを考えると、十分な貯蓄がない場合民間の保険でしっかり備えておくことをおすすめします。
▼一括資料請求で保険会社を比較するワケ
▼一括資料請求で保険会社を比較するワケ

- ネットで簡単に資料請求!時間がない方にピッタリ
- 各社保障が違う商品から自分に合った保険を選べる
- 大切な資料を手元に残せる



